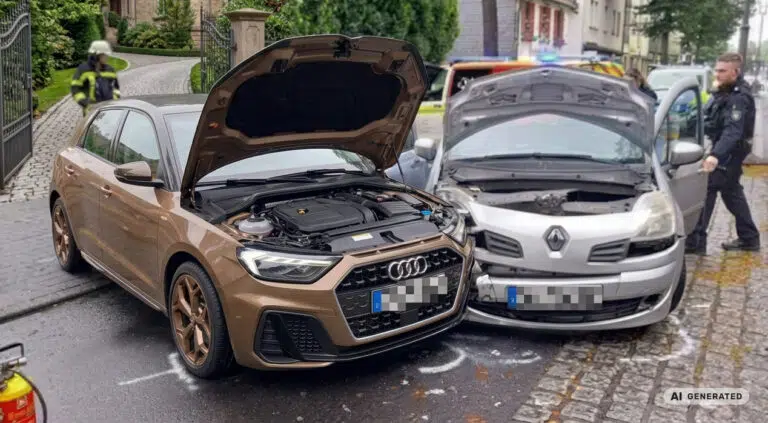
Einen Verkehrsunfall zu haben, nimmt sich niemand vor. Und doch zählte die Polizei in Deutschland 2025 rund 2,52 Millionen Verkehrsunfälle, davon 2,22 Millionen mit reinem Sachschaden (Statistisches Bundesamt). Für die meisten Betroffenen beginnt jetzt die fieberhafte Suche nach Informationen zur Unfallabwicklung:
- Wen muss ich in welcher Reihenfolge informieren?
- Wer muss Was und Wann bezahlen?
- Welche Unterlagen bekomme ich Wo?
- Wie bin ich schnell wieder mobil?
- Wie minimiere ich mein Kostenrisiko?
fairforce.one hilft Ihnen durch den Dschungel und zeigen Ihnen hier den Ablauf einer kundenorientierten Schadensregulierung.
Unfallgeschädigte wie Sie bekommen bei fairforce.one beste Unterstützung.
Lassen Sie Ihren Unfall jetzt kostenfrei und unverbindlich durch unsere Regulierungs-Spezialisten prüfen.
Kurz & knapp: Schadensabwicklung nach Unfall
Der Begriff der Schadensregulierung ist die allgemeine Bezeichnung für den gesamten Bearbeitungs- und Abwicklungsprozess von Schäden. Damit ist in der Regel die Schadensregulierung mit Versicherung und Unfallgegner gemeint. Zunächst wird der Schadenersatz gegenüber dem Schädiger – hier der Unfallverursacher – bzw. dessen Haftpflichtversicherung geltend gemacht. Anschließend geht es darum, dass die Leistung des Schadenersatzes an den Geschädigten erfolgt.
Gestritten wird dabei häufig darüber, wie sich der Unfall tatsächlich ereignet hat, also wer Schädiger – hier Unfallverursacher – und wer Geschädigter ist. Denn das bestimmt wesentlich, wer wem und in welcher Höhe Schadensersatz zu leisten hat und beeinflusst die Unfall Abwicklung.
Die Dokumentation am Unfallort ist die Voraussetzung für eine korrekte Schadensregulierung
Direkt nach dem Unfall gilt: Ruhe zu bewahren. Tauschen Sie mit dem Unfallgegner diese Daten aus:
- vollständiger Name
- Anschrift
- Kennzeichen
- Versicherung des Unfallgegners
Machen Sie Fotos, aus denen die Endstellung der Fahrzeuge deutlich erkennbar ist. Die Schäden an Ihrem und am Fahrzeug des Unfallgegners sollten gut sichtbar sein. Achten Sie zudem darauf, dass auch das Kennzeichen des Unfallgegners vollständig zu erkennen ist.
Ferner halten Sie den Unfallhergang in einer kurzen Notiz fest. Das sollte unmittelbar nach dem Unfall gemacht werden, denn häufig vergisst man in dieser Stresssituation schnell, wie es eigentlich zu dem Unfall kam. Sollte der Unfallgegner hier bereits seine Schuld eingestehen, lassen Sie ihn das formlos auf einem einfachen Blatt Papier schriftlich bestätigen.
Beim Fotografieren achten Sie besonders auf Brems- und Splitterspuren. Sowohl die Gummi- als auch die Glasspuren geben später wertvolle Hinweise, wenn um den Unfallhergang und die Schuldverteilung gestritten werden sollte. Wenn Passanten oder andere Verkehrsteilnehmer am Unfallort sind, tauschen Sie auch mit denen die Kontaktdaten aus. Wenn später das Verschulden vom Unfallgegner bestritten werden sollte, sind Zeugen ein ganz wertvolles Heilmittel.
Es ist auch sinnvoll, dass dem Unfallgegner Ihre Daten zur Verfügung stehen, damit er sich mit Ihnen bezüglich weiterer Fragen in Verbindung setzen und Informationen – wie die Schadennummer – an seine Versicherung weitergeben kann.
Schadensregulierung Ablauf – So geht’s
Die Schadensabwicklung nach Unfall ist enorm wichtig und gar nicht so schwer durchzuführen. Damit Sie wissen, wie die Schadensregulierung bei KFZ und Co. funktioniert, hat fairforce.one die wichtigsten Schritte hier zusammengefasst:
1) Versicherung kontaktieren
Wenn Sie wieder zu Hause sind, gilt es, die Versicherung des Unfallgegners zu kontaktieren und den Schaden zu melden. Die Versicherung nimmt alle Ihre Daten auf, fragt Sie nach dem Unfallgeschehen und auch zu allen Daten Ihres Fahrzeuges. Sie erhalten dann von der Versicherung die konkreten Kontaktdaten (insbesondere Telefonnummer und E-Mailadresse) und eine zumindest vorläufige Schadennummer. Oberhalb der Bagatellgrenze entscheiden Sie als Geschädigter, ob ein unabhängiger Sachverständiger beauftragt wird – nicht der gegnerische Versicherer. Da Sie nun die Kontaktdaten von der Versicherung und die Schadennummer haben, können Sie auch die Fotos vom Unfallort an die Versicherung unter Angabe der Schadennummer senden.
Bei allem, was Sie der Versicherung mitteilen, müssen Sie die Schadennummer angeben. Ansonsten besteht das Risiko, dass Ihre Informationen im Nirvana landen, weil sie nicht zugeordnet werden können. Der Versicherer des Unfallgegners wird regelmäßig versuchen, die Schuldanteile seines eigenen Versicherungsnehmers kleiner zu moderieren und / oder Sie zur Reparatur in seine eigenen Werkstätten zu lotsen. Wenn Sie sich darauf einlassen, geht das regelmäßig zu Lasten Ihrer Entschädigungsleistung, Sie verlieren Geld und Werte.
Es kann sein, dass die Versicherung Ihnen noch einen Fragebogen für Anspruchsteller zusendet. Die Angaben müssen wahrheitsgemäß sein. Lassen Sie den Fragebogen vor dem Absenden aber prüfen – Formulierungen zum Unfallhergang entscheiden später über die Haftungsquote. fairforce.one übernimmt das auf Wunsch; worauf es dabei ankommt, steht im Ratgeber zum Fragebogen der gegnerischen Versicherung. Anschließend senden Sie den ausgefüllten Fragebogen zurück an die Versicherung. Machen Sie sich eine Kopie von dem ausgefüllten Fragebogen für Ihre Unterlagen, damit Sie später noch wissen, was Sie der Versicherung mitgeteilt haben.
Riskieren Sie keine Kürzungen durch die gegnerische Versicherung – lassen Sie Ihren Unfall kostenfrei und unverbindlich durch unsere Regulierungs-Spezialisten prüfen.
2) Versicherung nimmt Kontakt zum Unfallgegner auf
Die Versicherung wird sich nun mit ihrem Versicherungsnehmer, d.h. Ihrem Unfallgegner, in Verbindung setzen und Ihn zum Unfall befragen. Liegen sowohl von Ihnen als auch vom Unfallgegner die Unfallschilderungen vor, kann die Versicherung prüfen, ob sich die Schilderungen gleichen und der Unfallhergang damit geklärt ist. Wenn das der Fall ist, kann die Versicherung die Haftung festlegen, im klaren Fall also 100 %. Dies bedeutet, dass Sie Ihren Schaden zu 100% ersetzt bekommen. Typischerweise wird aber genau hier gestritten und regelmäßig die sogenannte Betriebsgefahr ins Feld geführt. Die Betriebsgefahr ist keine Teilschuld, sondern die verschuldensunabhängige Haftung nach § 7 StVG. Sie wird häufig mit rund 20 % angesetzt, tritt bei einem für Sie unabwendbaren Ereignis (§ 17 Abs. 3 StVG) oder grobem Verschulden der Gegenseite aber regelmäßig ganz zurück.
Wie Sie hier erkennen können, ist es extrem wichtig zu klären, wer Geschädigter und Verursacher des Verkehrsunfalls ist, um die Schadensersatzansprüche geltend machen zu können. Die Schuldfrage wird anhand des Unfallhergangs festgelegt. Wenn Sie Ihren Verkehrsunfall über fairforce.one melden, bekommen Sie innerhalb von 24 Stunden eine erste Einschätzung zur Schuldfrage aus dem Netzwerk der Verkehrsanwälte von fairforce.one. Das schützt Sie vor ungerechtfertigten Schuldzuweisungen. Und das Beste: Diesen Service leistet fairforce.one für Sie kostenfrei.
3) Gutachten an Versicherung senden
Liegt Ihnen zwischenzeitlich das Gutachten zu Ihrem Fahrzeug und ggf. zusätzlich ein Kostenvoranschlag mit Schadenfotos vor, senden Sie diese Dokumente bitte an die gegnerische Versicherung unter Angabe der Schadennummer. Aus dem Gutachten oder dem Kostenvoranschlag ergibt sich Ihr Fahrzeugschaden, den die Versicherung zu ersetzen hat.
In diesem Stadium der Schadensachbearbeitung können Sie durch sogenannte Abtretungserklärungen festlegen, an wen welche Gelder ausgezahlt werden sollen.
Sie haben keine Zeit, sich um den Papierkram zu kümmern? Dann übernimmt das fairforce.one. Wenn Sie Ihren Unfall über das fairforce.one-Portal melden, kommuniziert fairforce.one nicht nur mit allen an der Schadensregulierung beteiligten Parteien für Sie, sondern Sie können auch unser Dokumentencenter nutzen. Hier werden alle wichtigen Dokumente wie Gutachten & Co für Sie sicher gespeichert. Ihre Daten haben Sie somit top aktuell zur Hand – ohne einen großen Papierstapel durchsuchen zu müssen.
4) Weitere Ansprüche geltend machen
In diesem Zusammenhang können Sie nun auch Ihre weiteren Ansprüche geltend machen.
Das sind z.B.:
- Sachverständigenkosten
- Kostenpauschale
- Mietwagen oder Nutzungsausfall
- Wertminderung
- An- und Abmeldekosten
- Verdienstausfall
- Schmerzensgeld bei Personenschaden
- Anwaltskosten nach dem RVG
Sie wissen nicht, welche Schadensersatzansprüche Sie nach einem Unfall haben? Kein Problem. fairforce.one hilft Ihnen weiter. Melden Sie Ihren Unfall jetzt bei fairforce.one und die Verkehrsrechtsexperten prüfen Ihre Ansprüche nach einem Verkehrsunfall.
Unfallgeschädigte in Ihrer Situation bekommen bei fairforce.one einfach beste Unterstützung.
Je nach Unfallhergang erhalten Kunden im Durchschnitt 480 €2 Mehrauszahlung
Rückruf in wenigen Minuten.
So übernimmt fairforce.one die Schadensregulierung
Sie haben gesehen, dass eine vollumfängliche Schadenregulierung ein recht unübersichtlicher Dschungel ist. Um Ihnen Licht ins Dunkel zu bringen, helfen Ihnen die Experten von fairforce.one weiter und nehmen Ihnen die komplette Schadensregulierung ab.
Je schneller Sie sich bei uns melden, desto eher können wir Ihnen helfen. Unser Netzwerk aus unabhängigen, geprüften Verkehrsrechtsspezialisten kümmert sich um die professionelle und reibungslose Schadenabwicklung in Ihrem Sinne.
Was müssen Sie nun tun? In nur 2 Minuten melden Sie Ihren Unfall bei fairforce.one direkt online oder telefonisch unter der kostenfreien Servicenummer 0800 – 30 111 60. Ein Mitarbeiter aus dem Netzwerk von fairforce.one kontaktiert Sie in kürzester Zeit telefonisch. Nun werden die nächsten Schritte mit Ihnen besprochen.
Fragen und Antworten zum Unfall-Schadensregulierungs-Ablauf
Wie ist nach einem Unfall der Schadensregulierungsablauf?
In vier Schritten: Erstens den Unfall dokumentieren – Daten des Unfallgegners, Fotos der Endstellung, kurze Notiz zum Hergang. Zweitens die Haftpflichtversicherung des Verursachers kontaktieren und die Schadennummer notieren. Drittens Gutachten oder Kostenvoranschlag einreichen. Viertens die weiteren Ansprüche geltend machen – Kostenpauschale, Mietwagen oder Nutzungsausfall, Wertminderung, Verdienstausfall. fairforce.one übernimmt diese Schritte auf Wunsch vollständig.
Wie lange dauert die Schadensregulierung nach einem Unfall?
Eine gesetzliche Frist gibt es nicht. Die Rechtsprechung räumt dem Haftpflichtversicherer nach Vorlage der vollständigen Unterlagen eine Prüffrist von vier bis sechs Wochen ein. Danach kann der Geschädigte den Versicherer in Verzug setzen. Bei klarer Haftung und vollständigem Gutachten zahlen Versicherer häufig schneller; streitige Schuldfragen verlängern die Dauer deutlich.
Wie lange dauert es, bis man Geld von der Versicherung wieder bekommt?
Nach Abschluss der Prüfung zahlen Versicherer in der Regel innerhalb weniger Werktage aus. Entscheidend ist, wann die Unterlagen vollständig vorliegen: Ohne Gutachten oder bei offener Schuldfrage beginnt die Prüffrist nicht. In der Praxis sind Vorschusszahlungen möglich; der Geschädigte muss die Reparatur nicht vorfinanzieren.
Muss ich den unverschuldeten Unfall auch meiner eigenen Versicherung melden?
Ja. Kfz-Versicherungsverträge sehen eine Anzeigepflicht vor, auch wenn Sie den Unfall nicht verschuldet haben. Die Meldung belastet Ihren Schadenfreiheitsrabatt nicht, solange die gegnerische Haftpflicht reguliert. Sie schützt Sie, falls sich später doch eine Teilschuld herausstellt.
Was kann ich tun, wenn die Versicherung meinen Schaden kürzt?
Kürzungen betreffen häufig Stundenverrechnungssätze, Verbringungskosten oder die Dauer des Mietwagens. Eine Kürzung ist kein Bescheid, gegen den eine Frist läuft – Sie können widersprechen und die Positionen einzeln begründen lassen. fairforce.one prüft die Abrechnung und setzt die offenen Positionen gegenüber dem Versicherer durch.
Wann verjähren Ansprüche nach einem Verkehrsunfall?
Die regelmäßige Verjährungsfrist beträgt drei Jahre. Sie beginnt mit dem Schluss des Jahres, in dem der Unfall passiert ist und Sie von Schaden und Schädiger erfahren haben (§§ 195, 199 BGB). Verhandlungen mit dem Versicherer hemmen die Verjährung, solange sie laufen (§ 203 BGB).